

iyzico
tarafından iyzi Ödeme ve Elektronik Para Hizmetleri A.Ş.
4,1
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,1
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
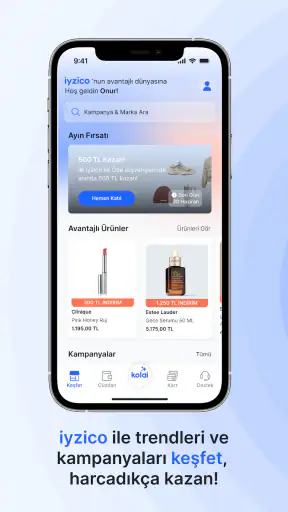
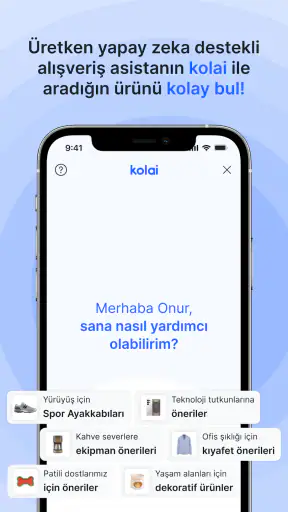
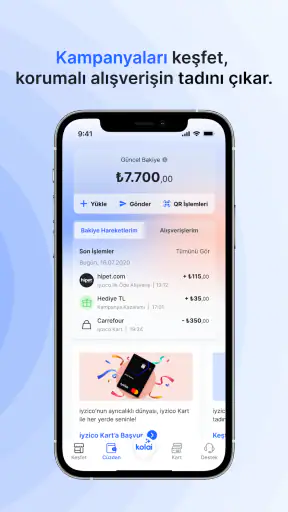
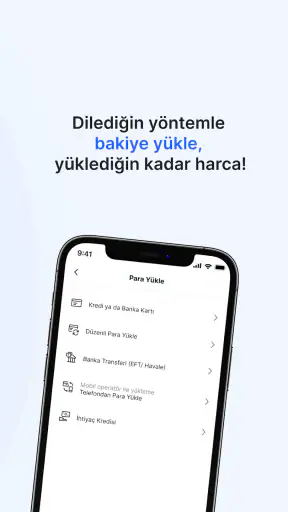
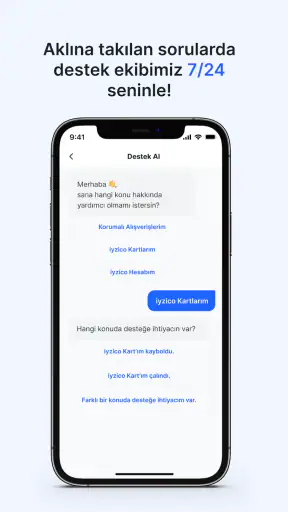
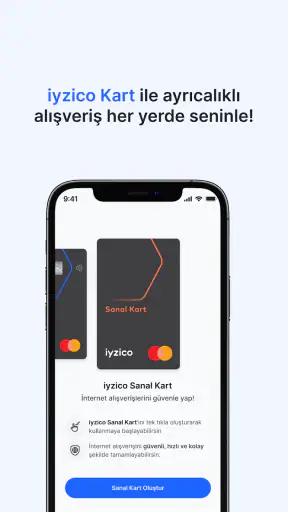
 Analiz eden: Getfullapps
Evde ortak kullanılan bir telefondan çevrim içi alışveriş yaparken ödeme adımının kimin hesabıyla tamamlandığını ve işlem bilgisinin kimlerce görülebileceğini baştan düşünmek gerekir. Bu tür bir durumda iyzico bana alışveriş ödemelerine odaklanan kullanışlı bir finans uygulaması gibi geliyor; ancak pratiklik, hesabın ve cihazın nasıl paylaşıldığına dair net sınırların yerini tutmuyor. Uygulama ücretsiz sunuluyor, finans kategorisinde yer alıyor ve iyzi Ödeme ve Elektronik Para Hizmetleri A.Ş. tarafından geliştiriliyor.
Ortak cihazda alışverişin küçük ayrıntıları
Akşam ev için bir ürün sipariş edeceğimizi, telefona sırayla farklı kişilerin baktığını düşünelim. Ödemeyi yapan kişi uygulamayı açıp işlemi tamamladıktan sonra telefonu başka birine verebilir. Ben böyle bir kullanımda son onay ekranını dikkatle kontrol etmeyi, ardından uygulamayı açık bırakmamayı ve telefonun kilidini başkalarıyla paylaşmamayı önemserim. Bunlar uygulamanın özel aile araçları olduğu anlamına gelmez; günlük cihaz güvenliği için kullanıcının alacağı basit önlemlerdir.
Ortak alışverişte asıl karışıklık çoğu zaman ödeme anından değil, kimin neyi sipariş ettiğini sonradan hatırlayamamaktan çıkar. Evde birden fazla kişi alışveriş yapıyorsa, siparişi veren kişinin ürün ve toplam tutarı diğerleriyle ayrıca paylaşması işe yarar. Ödeme uygulamasını ortak bir aile hesabı gibi kullanmak yerine, işlemin sorumluluğunu kimin üstlendiğini açık tutmak daha sağlıklı bir alışkanlık.
Hesap sınırları ve kurulumda dikkat
Uygulamayı kurarken hesabın kime ait olduğunu ve hangi cihazlarda kullanıldığını en başta netleştirmek gerekir. Ben ortak telefonda, mümkünse kişisel hesabımı sürekli açık bırakmamayı ve cihazı başkasına vermeden önce ekrandaki işlem adımlarını kapatmayı tercih ederim. Böylece yanlışlıkla başka birinin alışverişinin benim ödeme akışım üzerinden ilerlemesi ihtimalini azaltırım.
Evde herkesin ayrı telefonu varsa, kendi hesabını kendi cihazında kullanmak genellikle daha anlaşılır bir düzen sağlar. Tek cihaz paylaşılması gerekiyorsa, her alışverişten önce hesabın ve seçilen ödeme yönteminin doğru kişiye ait olduğunu kontrol etmek önem kazanır. Bu küçük kontrol, özellikle farklı kişilerin arka arkaya sipariş verdiği günlerde işe yarar.
Alışverişi birlikte planlamak
Ortak bir sipariş hazırlanırken önce ürünleri ve yaklaşık toplamı mesajlaşarak netleştirmek, ödeme sırasında acele karar vermeyi önleyebilir. Benim için iyi bir iş akışı şu: Sipariş listesini birlikte belirlemek, ödemeyi yapacak kişiyi seçmek, son ekranda tutarı ve yöntemi kontrol etmek, ardından siparişin verildiğini diğer kişilere bildirmek. Bu düzen uygulamanın içinde özel bir koordinasyon özelliği bulunduğunu varsaymaz; evdeki iletişimi daha açık hâle getirir.
Bu yaklaşım, özellikle alışverişi bir kişinin yaptığı ama masrafın birkaç kişi arasında paylaşıldığı durumlarda faydalı. Ödeme uygulaması işlemi tamamlamaya yardım eder; kimin ne kadar katkı sunacağını ya da harcamanın nasıl bölüşüleceğini kendi başına çözmez. Bu nedenle ödeme kolaylığını harcama paylaşımıyla karıştırmamak gerekir.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Yaş, güven ve yetişkin gözetimi
iyzico PEGI 3 yaş derecelendirmesiyle sunuluyor. Bu sınıflandırma, gerçek para harcama kararlarının çocuklara bırakılması gerektiği anlamına gelmez. Evde çocuklar aynı telefonu kullanıyorsa, yetişkinin ödeme ekranını ve cihazın kilidini yönetmesi gerekir. Ben finans uygulamalarında yaş etiketinden çok, işlemi yapan kişinin harcamanın sonucunu anlayıp anlamadığına bakarım.
Güven konusunda da tek bir uygulamaya dayanmak yerine cihaz alışkanlıklarını gözden geçirmek daha doğru. Telefonun ekran kilidini açık bırakmamak, bildirimleri başkalarının görebileceği şekilde kullanıp kullanmadığını düşünmek ve işlem tamamlandıktan sonra uygulamadan çıkmak temel adımlar. Özellikle ortak cihazlarda bu önlemler, alışverişi kimin yaptığı konusunda karışıklığı azaltır.
Günlük alışverişlerde ödeme adımını daha düzenli ve pratik hâle getirmek isteyen biriyseniz, iyzico dikkatimi çeken finans uygulamalarından biri oldu. Benim kullanımımda en güçlü tarafı, alışveriş sırasında ödeme deneyimini tek bir yerde toplamaya çalışmasıydı. Uygulama ücretsiz sunuluyor ve finans kategorisinde yer alıyor; geliştiricisi ise iyzi Ödeme ve Elektronik Para Hizmetleri A.Ş. Uygulamanın mağaza sayfasındaki kısa mesajı da alışverişi kolaylaştırma fikri üzerine kuruluyor.
Burada önemli bir ayrım var: iyzico, klasik bir banka uygulamasının yerine geçmeye çalışan geniş kapsamlı bir hesap yönetim aracı gibi düşünülmemeli. Ben onu daha çok çevrim içi alışverişlerde ödeme sürecini sadeleştiren, kullanıcıya tanıdık bir finansal arayüz sunan bir yardımcı olarak değerlendiriyorum. Bu bakış açısıyla kullanıldığında güçlü yanları daha net ortaya çıkıyor; fakat her kullanıcı için tek başına yeterli olmayabilir.
Güncel kullanım deneyimi ve uygulamanın konumu
Uygulamayı açtığımda bende oluşan ilk izlenim, karmaşık finans ekranlarından uzak durmaya çalıştığı yönünde oldu. Alışveriş odaklı bir uygulamada bu yaklaşım mantıklı; çünkü kullanıcı genellikle bütçe planı yapmak için değil, ödeme sırasında daha az uğraşmak için böyle bir araca yöneliyor. Bu nedenle iyzico’yu değerlendirirken yatırım, ayrıntılı banka muhasebesi ya da gelişmiş kişisel finans takibi beklemek yerine ödeme kolaylığına odaklanmak gerekiyor.
Benim için en belirgin avantaj, ödeme deneyiminin alışveriş akışından kopmaması. Bir ürünü satın alırken kart bilgilerini her seferinde yeniden düşünmek, farklı sitelerde aynı adımları tekrarlamak veya ödeme ekranında kararsız kalmak yorucu olabiliyor. iyzico bu noktada daha düzenli bir alışveriş alışkanlığı oluşturmayı hedefliyor. Ancak deneyimin ne kadar rahat olacağı, alışveriş yaptığınız platformun iyzico ile ne ölçüde uyumlu olduğuna da bağlı.
Uygulamanın PEGI 3 yaş derecelendirmesiyle sunulması, arayüzün genel kullanım açısından geniş bir kitleye hitap ettiğini gösteriyor. Yine de finans uygulamalarında yaş derecesi tek başına yeterli bir değerlendirme ölçütü değil. Ödeme kararları, kart kullanımı ve kişisel hesap güvenliği söz konusu olduğunda, uygulamayı kullanacak kişinin finansal işlemleri bilinçli biçimde takip etmesi gerekir.
Mağaza tarafındaki kullanıcı ilgisi de göz ardı edilecek düzeyde değil. iyzico’nun ortalama puanı 4,1; uygulama bir milyondan fazla kez yüklenmiş ve yaklaşık on bir bin değerlendirme almış görünüyor. Bu rakamlar bana uygulamanın belirli bir kullanıcı ihtiyacını karşılayabildiğini düşündürüyor, fakat yüksek kullanıcı sayısı herkesin aynı deneyimi yaşayacağı anlamına gelmez. Ödeme uygulamalarında memnuniyet, kullanılan mağaza, kart türü ve işlem alışkanlıklarına göre değişebilir.
Günlük hayatta nasıl işime yaradı?
Örneğin akşam saatlerinde telefondan bir ürün sipariş etmek istediğimi düşünelim. Normalde farklı bir mağazaya geçerken ödeme alanlarını tekrar doldurmak, kart bilgilerimi kontrol etmek ve işlemin hangi adımda olduğunu anlamaya çalışmak zaman alabiliyor. iyzico’yu bu senaryoda, alışveriş sırasında ödeme bilgilerine daha düzenli ulaşmak ve işlemi tek bir alışkanlık üzerinden yürütmek için kullanışlı buluyorum.
Buradaki asıl kazanç yalnızca birkaç dokunuşun azalması değil. Ödeme sürecini her mağazada baştan öğrenmek yerine benzer bir akışa alışmak, özellikle sık çevrim içi alışveriş yapan kişilerde zihinsel yükü azaltabiliyor. Benim tavsiyem, uygulamayı kullanmaya başladıktan sonra ilk birkaç alışverişte işlem özetini dikkatle kontrol etmeniz. Kolaylık arttıkça, son onay ekranını hızlı geçme eğilimi de artabiliyor.
Bir başka pratik kullanım alanı, alışveriş yapan kişinin ödeme alışkanlıklarını ayırmak istemesi. Günlük banka işlemleriyle çevrim içi alışverişleri aynı uygulama içinde takip etmek istemeyen biri için iyzico daha odaklı bir seçenek olabilir. Buna karşılık bütün hesaplarını, faturalarını, para transferlerini ve kart hareketlerini tek bir bankacılık uygulamasında görmek isteyen kullanıcı için ayrı bir finans uygulaması daha uygun kalabilir.
Yeni kullanıcıların bilmesi gerekenler
İlk kurulumda acele etmemek önemli. Finans uygulamalarında kullanıcıların en sık yaptığı hata, kolaylık uğruna hangi bilgiyi hangi amaçla kullandığını okumadan ilerlemek. Ben olsam uygulamayı kurduktan sonra profil ve ödeme ekranlarını tek tek inceler, alışverişe geçmeden önce hangi bilgilerin kayıtlı olduğunu kontrol ederdim.
Özellikle ortak kullanılan bir telefonda uygulamayı açmak, kişisel finans uygulamalarından farklı bir dikkat gerektirir. Telefonun ekran kilidi, bildirimlerde görünen içerik ve cihazı başkasına verirken uygulamanın açık kalıp kalmadığı gibi ayrıntılar önem kazanır. Bunlar iyzico’ya özgü bir kusur değil; ödeme işlemi yapan her mobil uygulamada kullanıcı sorumluluğunun parçası.
Benim gördüğüm bir diğer nokta, rahatlığın bazen kontrol duygusunu azaltabilmesi. Bir ödeme yöntemi ne kadar hızlıysa, kullanıcı işlemin toplam tutarını ve seçtiği yöntemi o kadar kolay gözden kaçırabilir. Bu yüzden satın alma işleminden önce ürün tutarı, kargo bedeli ve son toplamı ayrı ayrı kontrol etmeyi alışkanlık hâline getirmenizi öneririm.
Mevcut kullanıcılar için sürümün anlamı
Uygulamanın mevcut sürümü 3.11.1. Bu bilgi, uygulamanın uzun süredir geliştirilen ve zaman içinde güncellenen bir ürün olduğunu anlamak açısından önemli. İlk yayımlanma tarihi 31 Ekim 2018 olarak görünüyor; dolayısıyla iyzico’yu kısa süre önce ortaya çıkmış deneysel bir araç gibi değil, yıllar içinde kullanıcı alışkanlıklarına göre şekillenmiş bir ödeme uygulaması olarak ele alıyorum.
Yine de sürüm numarasını tek başına büyük bir özellik değişikliğinin kanıtı saymıyorum. Bir güncellemenin kullanıcıya etkisi, yalnızca numaranın ilerlemesinden değil, uygulamanın günlük işlemlerde ne kadar kararlı ve anlaşılır olduğundan anlaşılır. Ben mevcut kullanıcı olsaydım, güncelleme sonrasında özellikle ödeme akışını, kayıtlı bilgilerin görünümünü ve alışveriş sırasında karşıma çıkan onay adımlarını kontrol ederdim.
Uzun süredir kullanan kişiler için en olumlu taraf, alışılmış bir ödeme düzeninin korunması olabilir. İnsanlar finans uygulamalarında arayüz değişikliklerine karşı daha hassas davranıyor; çünkü küçük bir yer değişikliği bile yanlış hesaba, yanlış karta veya yanlış onay adımına yöneltebilir. Bu nedenle iyzico’nun gelişiminde yalnızca yeni işlevleri değil, mevcut akışın ne kadar anlaşılır kaldığını da önemli buluyorum.
Öte yandan eski kullanıcıların beklentisi genellikle yeni kullanıcılarınkinden daha yüksek olur. Uygulamayı sık kullanan biri, daha hızlı işlem, daha net geçmiş görünümü ve daha az tekrar bekleyebilir. iyzico’nun bugünkü değerini ölçerken benim ölçümüm şu olurdu: Alışverişe başlamadan ödeme tamamlanana kadar kaç kez duraksıyorum ve işlem sonrasında ne kadar kolay kontrol edebiliyorum?
Geleneksel alternatiflerle karşılaştırınca
iyzico’yu doğrudan banka uygulamalarıyla kıyasladığımda, iki ürün grubunun amaçlarının farklı olduğunu görüyorum. Banka uygulamaları genellikle hesap bakiyesi, para transferi, kart yönetimi ve geniş finans işlemleri etrafında şekillenir. iyzico ise alışveriş ve ödeme deneyimine daha yakın duruyor. Sadece çevrim içi satın alma sürecini pratikleştirmek isteyen biri için bu odak avantaj olabilir.
Tarayıcıda her seferinde kart bilgisi girmek de bir alternatiftir. Bu yöntem herhangi bir ek uygulama alışkanlığı gerektirmez, ancak tekrarlanan işlemlerde daha zahmetli olabilir. Benim tercihim, sık alışveriş yapan ve aynı ödeme düzenini farklı alışverişlerde kullanmak isteyen kişilerin iyzico’yu denemesi yönünde olur. Seyrek alışveriş yapan ya da ödeme bilgilerini hiçbir uygulamada tutmak istemeyen biri için tarayıcı üzerinden tek seferlik ödeme daha rahat hissettirebilir.
Bir diğer seçenek, bankanın kendi dijital cüzdan veya kart uygulamasını kullanmaktır. Banka uygulamasıyla zaten bütün işlemlerini yöneten biri için ikinci bir finans uygulaması gereksiz bir katman yaratabilir. Buna karşılık alışveriş odaklı bir akış arayan, bankacılık uygulamasını yalnızca hesap kontrolü için kullanan kişiler iyzico’nun ayrışan yanını daha kolay fark edebilir.
Benim açımdan karar ölçütü oldukça basit: Eğer önceliğiniz alışverişte hız ve düzen ise iyzico anlamlı; bütün finansal hayatınızı tek uygulamaya sığdırmak istiyorsanız banka uygulaması daha kapsamlı; ödeme bilgilerinizi dijital ortamda saklamaktan kaçınıyorsanız klasik kart girişi daha kontrollü hissettirebilir.
Gerçek kullanımda karşılaşılan sınırlar
Uygulamanın en belirgin sınırı, ödeme kolaylığının alışveriş yaptığınız çevrim içi mağazalara bağlı olması. Bir uygulamanın kendi içinde iyi tasarlanmış olması, her web sitesinde aynı deneyimi garanti etmez. Bu nedenle iyzico’yu yüklemeden önce beklentinizi “tüm ödeme sorunlarını çözecek tek araç” seviyesine çıkarmamanız daha doğru olur.
Ayrıca finans uygulamalarında kolaylık ile kontrol arasında sürekli bir denge vardır. Hızlı ödeme, işlemi pratikleştirir; fakat yanlış kart seçimi, toplam tutarın gözden kaçması veya satın alma kararının aceleye gelmesi gibi riskleri tamamen ortadan kaldırmaz. Ben bu nedenle uygulamayı otomatik pilotta değil, son onay ekranını okuyarak kullanmayı tercih ederim.
Bir başka sınırlama da kullanım alanının kişiden kişiye değişmesi. Çevrim içi alışverişi az yapan bir kullanıcı, uygulamanın faydasını günlük hayatında yeterince hissedemeyebilir. Buna karşılık sık sipariş veren, farklı mağazalarda benzer ödeme deneyimi arayan veya ödeme işlemlerini daha düzenli yönetmek isteyen biri için uygulamanın değeri artar.
Ücretsiz olması, denemeyi kolaylaştırıyor; fakat ücretsiz bir uygulamayı kullanırken de kişisel bilgilerinizi ve ödeme alışkanlıklarınızı bilinçli biçimde yönetmelisiniz. Benim yaklaşımım, yalnızca gerçekten işime yarayan özellikleri kullanmak ve alışveriş tamamlandıktan sonra uygulamadaki bilgileri ara sıra kontrol etmek olurdu.
Kimler için uygun, kimler başka bir seçenek düşünmeli?
iyzico’yu özellikle telefondan sık alışveriş yapan, ödeme ekranlarında tekrar tekrar bilgi girmekten hoşlanmayan ve alışveriş odaklı daha sade bir deneyim arayan kişilere öneririm. Uygulamanın ücretsiz olması da bu gruptaki kullanıcıların büyük bir taahhüt altına girmeden deneyim kazanmasını kolaylaştırıyor.
Yeni başlayan kullanıcılar için en iyi yaklaşım, uygulamayı önce küçük ve rutin bir alışverişte denemek. Böylece ödeme akışını, onay adımlarını ve işlem sonrasında hangi bilgilerin göründüğünü daha rahat anlayabilirsiniz. İlk deneyimde her şeyi otomatikleştirmek yerine, işlemi adım adım takip etmek daha güvenli bir alışkanlık oluşturur.
Benim öncelikle başka bir seçeneğe yöneleceğim kullanıcı grubu ise bankacılık işlemlerini tek merkezde tutmak isteyenler. Para transferi, hesap hareketleri, kart limiti ve diğer banka hizmetleri günlük kullanımınızın merkezindeyse, bankanızın uygulaması daha bütünlüklü bir çözüm sunabilir. Aynı şekilde çevrim içi alışverişi çok seyrek yapan biri için iyzico’nun sağlayacağı zaman kazancı sınırlı kalabilir.
Çocuklar veya finansal işlem deneyimi sınırlı kişiler söz konusu olduğunda da uygulamayı tek başına karar verici hâline getirmemek gerekir. PEGI 3 derecesi uygulamanın genel yaş sınıflandırmasını gösterse de gerçek para harcama kararlarında yetişkin gözetimi ve cihaz güvenliği önemini korur.
İleride neye dikkat edilmeli?
Benim izlemek isteyeceğim ilk konu, uygulamanın ödeme akışını daha da sadeleştirirken kullanıcıya yeterli kontrolü bırakıp bırakmadığı olurdu. Hızlı işlem elbette değerli; fakat toplam tutarın, ödeme yönteminin ve işlem sonucunun açık biçimde görülmesi daha da önemli. Bir güncelleme geldiğinde yalnızca yeni bir düğme eklenip eklenmediğine değil, alışverişin baştan sona ne kadar anlaşılır kaldığına bakardım.
İkinci konu, mevcut kullanıcıların alışkanlıklarını bozmayacak bir gelişim çizgisi. Uzun süredir kullanılan finans uygulamalarında arayüz değişiklikleri dikkatle yapılmalı. Yeni özellikler eklenirken sık kullanılan ekranların yerinin gereksiz biçimde değiştirilmemesi, benim için yenilikten daha değerli olabilir.
Üçüncü olarak uygulamanın farklı alışveriş senaryolarında ne kadar tutarlı kaldığını önemserim. Tek bir mağazada sorunsuz çalışan bir ödeme deneyimi yeterli değil; kullanıcı farklı platformlara geçtiğinde de ne yapacağını kolayca anlayabilmeli. Bu noktada iyzico’nun gelecekteki değerini, yalnızca kullanıcı sayısıyla değil, günlük işlemlerde sunduğu netlikle değerlendirmek gerekir.
Son olarak kullanıcıların işlem geçmişini ve ödeme alışkanlıklarını ne kadar kolay gözden geçirebildiğine dikkat ederim. Kolay ödeme kadar kolay kontrol de önemli. Bir alışveriş tamamlandıktan sonra kullanıcı ne ödediğini, hangi işlemle ilgili olduğunu ve sonraki adımının ne olması gerektiğini rahatça anlayabiliyorsa uygulama daha güven verici bir hâle gelir.
Son değerlendirmem
iyzico, benim gözümde çevrim içi alışverişlerde ödeme sürecini daha düzenli hâle getirmeye çalışan, odaklı bir finans uygulaması. Ücretsiz oluşu, geniş kullanıcı kitlesi ve 3.11.1 sürümüne ulaşmış olması onu denenebilir bir seçenek yapıyor. Yıllar içinde geliştirilen bir uygulama olması da alışveriş odaklı kullanımın geçici bir fikir olmadığını gösteriyor.
Benim tavsiyem, onu banka uygulamasının tam alternatifi gibi değil, alışveriş sırasında işe yarayan tamamlayıcı bir araç gibi değerlendirmeniz. Sık çevrim içi alışveriş yapıyor, ödeme adımlarını sadeleştirmek istiyor ve işlem öncesi son kontrolleri ihmal etmiyorsanız iyzico’dan memnun kalma ihtimaliniz yüksek. Buna karşılık bütün finans işlemlerini tek yerde yönetmek isteyen veya ödeme bilgilerini herhangi bir ek uygulamada kullanmak istemeyen kişiler için farklı bir çözüm daha mantıklı olabilir.
Son kararım olumlu, fakat koşullu: iyzico’nun gücü ödeme kolaylığında; sınırı ise bu kolaylığın alışveriş yaptığınız ortama ve kişisel kullanım alışkanlıklarınıza bağlı olması. Uygulamayı bilinçli kullanır, her işlemde toplam tutarı ve ödeme yöntemini kontrol ederseniz günlük alışveriş rutininize pratik bir katkı sağlayabilir.
Artıları
- Güvenilir ödeme altyapısı ve güçlü güvenlik önlemleri sunar.
- Kart bilgilerini her alışverişte yeniden girmeden ödeme kolaylığı sağlar.
- Birçok e-ticaret sitesinde ve farklı kart türlerinde kullanılabilir.
- İşlem bildirimleri sayesinde harcamaları anlık takip etmek kolaydır.
- Kampanya ve taksit seçenekleri, uygun alışverişlerde avantaj sağlayabilir.
Eksileri
- Bazı mağazalarda iyzico ile ödeme seçeneği bulunmayabilir.
- Kampanya ve taksit koşulları satıcıya veya karta göre değişebilir.
- İade süreçleri çoğunlukla doğrudan satıcıyla yürütülür.
- Nadiren yaşanan teknik sorunlar ödeme işlemini geciktirebilir.
- Hesap doğrulama adımları bazı kullanıcılar için zaman alabilir.
iyzico hakkında sıkça sorulan sorular
iyzico nedir ve ne amaçla kullanılır?
iyzico, internet üzerinden yapılan alışverişlerde ödeme işlemlerini kolaylaştıran bir ödeme hizmetidir. Kullanıcılar, destekleyen mağazalarda kredi veya banka kartlarıyla ödeme yapabilir; bazı durumlarda kayıtlı kart bilgilerini daha hızlı kullanabilir. Uygulama ve hizmet, alışveriş deneyimini pratikleştirmeyi amaçlar. Ancak kullanılabilir özellikler, mağazaya, ülkeye, hesap türüne ve iyzico’nun güncel hizmet kapsamına göre değişebilir.
iyzico kullanmak güvenli mi?
iyzico, ödeme sırasında kart bilgilerinin korunmasına ve işlemlerin güvenli biçimde yürütülmesine yönelik çeşitli güvenlik önlemleri sunar. Buna rağmen hiçbir dijital ödeme yöntemi tamamen risksiz değildir. Uygulamayı yalnızca resmi mağazalardan indirmek, güçlü ve benzersiz bir hesap parolası kullanmak, doğrulama mesajlarını kimseyle paylaşmamak ve şüpheli bağlantılara tıklamamak önemlidir. İşlem bildirimlerini düzenli olarak kontrol etmeniz de hesabınızı korumanıza yardımcı olur.
iyzico ile ödeme yapmak için hesap oluşturmak zorunlu mu?
iyzico ile ödeme yaparken hesap gerekip gerekmediği, alışveriş yaptığınız internet sitesinin ödeme altyapısına ve sunulan seçeneğe bağlıdır. Bazı mağazalarda kart bilgilerinizi girerek üyelik oluşturmadan ödeme yapabilirsiniz. Hesap oluşturduğunuzda ise kayıtlı kartlar, işlem takibi veya iyzico’nun sunduğu ek hizmetlerden yararlanmanız mümkün olabilir. Kayıt sırasında istenen bilgileri dikkatle inceleyerek yalnızca gerekli verileri paylaşmanız önerilir.
iyzico’da iade ve iptal işlemleri nasıl yapılır?
Bir alışverişi iptal etmek veya ürün iadesi başlatmak genellikle doğrudan iyzico’dan değil, alışveriş yaptığınız mağazadan gerçekleştirilir. Öncelikle satıcının iade ve iptal koşullarını kontrol etmeniz, ardından mağazanın müşteri hizmetleriyle iletişime geçmeniz gerekir. Satıcı iadeyi onayladığında ücretin kartınıza yansıma süresi bankaya ve ödeme yöntemine göre değişebilir. İşlem dekontunu ve yazışmaları saklamak, olası anlaşmazlıklarda yararlı olacaktır.
iyzico kullanırken ücret veya ek komisyon ödenir mi?
iyzico ile ödeme yapan tüketiciler açısından ücretlendirme, kullanılan hizmete ve alışveriş yapılan mağazanın uygulamalarına göre değişebilir. Bazı işlemlerde ek ücret görünmezken, farklı hizmetlerde veya özel kampanyalarda koşullar farklı olabilir. Ödeme onayından önce toplam tutarı, varsa hizmet bedelini ve taksit seçeneklerini dikkatlice kontrol etmelisiniz. Beklemediğiniz bir ücret görürseniz önce mağazanın, ardından iyzico destek kanallarının açıklamalarını incelemeniz doğru olur.

iyzico
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info@iyzico.com üzerinden iletişime geçin, https://www.iyzico.com adresini ziyaret edin veya https://www.iyzico.com/en/privacy-policy sayfasını inceleyin.










